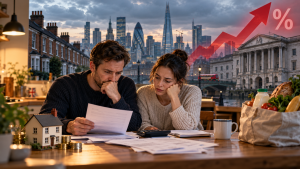
食料品も光熱費も高い。そこへ住宅ローンや事業資金の返済負担まで増える。「物価高を抑えるため」と説明されても、毎月の支払いに追われる人には、生活がさらに苦しくなる政策に見えるだろう。
イギリスでは、11月の利上げを見込む動きが強まっている。現在の政策金利は3.75%で、次回の英中銀の発表は11月5日だ。10月21日のロイター報道によると、金融市場は11月の0.25ポイントの利上げをほぼ織り込み、2027年半ばまでに計4回の利上げを見込んでいる。来年末を待たず、金利がさらに上がるシナリオが意識されている。the UK’s central bank
ただし、これは市場価格に反映された見通しであり、英中銀の決定ではない。物価、景気、国際情勢が変われば、予想も変わる。
それでも、生活者にとって不安は現実だ。物価高で既に余裕を失っているのに、さらに借入費用を上げる必要があるのか。そして、その負担によって、物価高の原因をどこまで取り除けるのか。
英国国家統計局(ONS)が10月21日に発表した9月の消費者物価指数(CPI)は、前年同月比3.5%上昇。8月の3.1%から加速した。上昇率を押し上げた最大の要因は、ガソリンや軽油などの自動車燃料だった。燃料価格は前年同月比29.8%上がっている。Office for National Statistics
この数字を読むには、国内の需要の強さと、供給側のコスト上昇を分ける必要がある。英中銀のグリーン委員も10月20日の講演で、中東情勢に伴う輸送の混乱や、エネルギー価格の高止まりを指摘している。金利を上げても、原油の供給が直接増えたり、危険な航路が安全になったりするわけではない。the UK’s central bank
英中銀が利上げで働きかけようとするのは、家計や企業の支出である。金利が上がると、お金を借りにくくなる。貯蓄する利点も増えるため、消費や投資を先送りする動きが生じる。経済全体の支出が弱まれば、企業は値上げを続けにくくなる。また、利上げがポンド高につながれば、輸入品の価格上昇を和らげる効果も期待できる。the UK’s central bank
ただ、その過程には痛みがある。住宅ローンの支払いが増えた家庭が、外食や買い物を減らす。売上が減った店が、採用や設備投資を控える。物価上昇を抑える効果と、暮らしや仕事への圧力は、つながっている。
英中銀が警戒しているのは、エネルギー高がほかの価格や賃金にも広がり、インフレが長引く「二次的影響」だ。グリーン委員は、そのリスクに先回りして利上げすべきだと主張している。企業の値上げや賃金決定に物価高が定着すれば、後から抑えるために、より厳しい引き締めが必要になるという考え方である。the UK’s central bank
実際、9月は食品やエネルギーなどを除くコアCPIも2.6%から2.8%へ、サービスの物価上昇率も3.4%から3.7%へ上がった。燃料だけを見て判断することもできない。もっとも、これらの上昇だけで、今後の連続利上げがすべて正当化されるわけでもない。どの価格に、どれほど持続的な圧力があるのかを見極める必要がある。Office for National Statistics
利上げの負担にも、大きな偏りがある。
例えば、残高30万ポンドの住宅ローンについて、利息だけを支払う方式で考えてみる。ローン金利が0.25ポイント上がれば、利息負担は年間750ポンド、月62.50ポンド増える。1ポイントなら年間3,000ポンド、月250ポンドだ。これは単純計算であり、実際の負担は返済方式や契約によって異なる。政策金利の変化が、そのまま住宅ローン金利に反映されるとも限らない。
それでも、家計の余裕が月100ポンドしかない家庭にとって、月62.50ポンドは小さな調整ではない。固定金利の期間が終わる時期によっても、負担が表面化するタイミングは変わる。
一方、現預金が多く、借入れが少ない人は、預金金利の上昇で利息収入が増える場合がある。英中銀自身の分析でも、利上げは借り手と貯蓄者の収支に異なる影響を与え、裕福な家計ほど蓄えを使って消費を維持しやすいと説明されている。the UK’s central bank
裕福な人も、資産価格の下落などで損失を受けることはある。それでも、十分な蓄えがある人と、次の支払日を心配している人では、同じ金利上昇への耐え方が違う。
「お金持ちには、この苦しさが分からないのではないか」という不満の根には、この隔たりがあるのだろう。経済全体では必要な措置だとしても、その費用を誰が先に、どれだけ負担するのかまで説明されなければ、納得は得られない。
利上げ以外の対策を考えるには、中央銀行と政府の役割を合わせて見る必要がある。金利は、英中銀が経済全体に働きかける中心的な手段だ。しかし、政府には、供給や制度に働きかける政策がある。
ここからは、原因に応じて組み合わせるべき対策を考えたい。
エネルギー価格への弱さが問題なら、調達先の分散、発電・送電設備への投資、住宅の断熱改善などが検討対象になる。必要なエネルギー量を減らし、供給の安定性を高める方向だ。初期費用も時間もかかるが、次の価格高騰に対する備えにもなる。
住宅費には住宅供給、物流費には輸送の制約、人手不足には技能育成など、それぞれに対応する政策が必要になる。競争が十分に働いているか、値上げが実際のコスト上昇に見合っているかも、分野ごとのデータで点検すべきだ。原因が違えば、有効な対策も違う。
財政政策の設計も重要である。幅広い支出を大きく増やせば、需要を刺激し、インフレ対策とぶつかる可能性がある。そのため、支援の対象、規模、期間、財源を慎重に組み立てる必要がある。
国際通貨基金(IMF)は、生活必需品の高騰に対して、低所得世帯を対象とした一時的な所得支援を重視している。広範な価格補助は費用が膨らみやすく、エネルギーを節約する動機も弱めるからだ。対象を絞った支援には、物価高への対処を続けながら、生活が立ち行かなくなる人を守る役割がある。imf.org
利上げを控えれば、物価高の問題が消えるわけではない。インフレが長引くことも、家計には深刻な負担になる。だからこそ、金融政策の効果と副作用を見ながら、政府が供給側の対策と生活支援を進める必要がある。
英中銀は既に、インフレの原因や波及経路を分析している。問われるのは、その分析に見合う政策の組み合わせと、負担への配慮である。利上げによって抑えられる部分はどこなのか。既に上がった借入金利の効果は、どこまで現れているのか。追加の負担を求める根拠を、具体的に示してほしい。
原因に合った対策が不足したまま利上げを重ねれば、物価高に苦しむ人の首を、借入費用と景気悪化の両方から絞めることになりかねない。
インフレ率の向こうには、毎月の支払いをやりくりする人がいる。「必要な痛み」と説明する側には、その痛みを受け止める余裕が、誰にでもあるわけではないことを忘れないでほしい。
関連記事:
 イングランド銀行が公定歩合を2.25%に引き上げたことによって今後起こりえること
 最近「クライシス」という言葉をよく聞くが
 不動産投資で儲ける時代に終止符がうたれる???
 光熱費の高騰と防衛費の増額―庶民の生活と政府の温度差
 イギリスにおけるミリオネアの実態とその背景
 米英テクノロジー協力が進展|AIと半導体で生まれる新たな産業連携
 なぜ円がポンドに対して「売られすぎ」なのか?
 イギリス政府はカナダと同じ道を歩むのか?――中国と親密な関係を築く可能性を探る
 なぜイギリス経済は弱いのに、プレミアリーグ選手は法外な給料をもらえるのか?そのカラクリ
 経験と知識だけで評価される時代は終わった――イギリス人が選んだ「3〜5年で職場を変える」という合理的な働き方

コメント